Brasil avança na pesquisa clínica e exige política tributária compatível com medicamentos experimentais

Fazenda Pública pode habilitar crédito tributário direto em execução de terceiros, afirma STJ
2 de novembro de 2026
Justiça Federal Declara Inconstitucional Lei Municipal que Imposibiliza Controle de Ponto para Procuradores de Volta Redonda
2 de novembro de 2026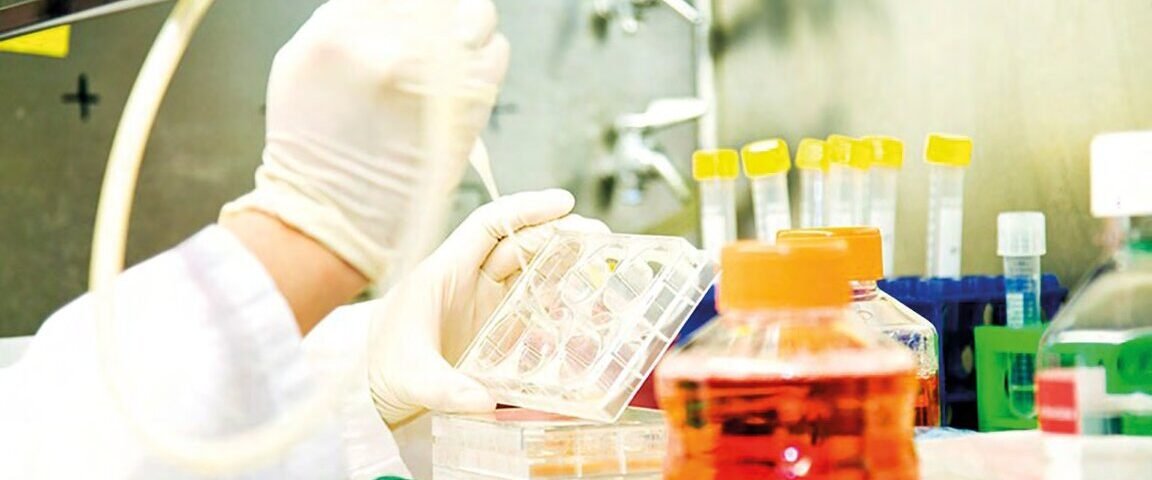
A escolha do país onde serão conduzidas pesquisas clínicas influencia diretamente a captação de recursos, a difusão de conhecimento e a rapidez no acesso de pacientes a terapias ainda não disponíveis. Por muitos anos, o Brasil enfrentou barreiras para competir globalmente, sobretudo por causa de uma regulação complexa e prazos imprevisíveis para aprovação de estudos.
Com a atualização das normas que regulam pesquisas envolvendo seres humanos, o país deu passos significativos para ampliar sua participação no desenvolvimento de novos fármacos e tornar‑se um destino mais atrativo para a indústria farmacêutica.
Conforme informações da Associação da Indústria Farmacêutica de Pesquisa (Interfarma), o Brasil subiu de 18ª para 12ª posição no ranking mundial de nações que mais realizam pesquisas clínicas entre 2025 e o primeiro semestre de 2026. A entidade projeta investimentos acima de R$ 2 bilhões por ano e indica que, em breve, o país pode alcançar a 10ª colocação global.
Esses números refletem um movimento institucional: o poder público tem reconhecido, cada vez mais, o papel estratégico das pesquisas clínicas não apenas como motor de inovação terapêutica, mas também como vetor de atração de investimentos, de avanço tecnológico e de fortalecimento do sistema de saúde.
O marco regulatório mais relevante foi a Lei nº 14.874/2024, conhecida como Lei de Pesquisa Clínica, regulamentada pelo Decreto nº 12.651/2025. A norma trouxe maior segurança jurídica para a condução de estudos com participantes humanos, estabelecendo diretrizes claras para pesquisadores, patrocinadores e instituições, preservando a proteção dos voluntários.
Entre os principais avanços estão os prazos definidos para a análise dos projetos. A avaliação ética pelos Comitês de Ética em Pesquisa (CEPs) tem prazo máximo de 30 dias úteis, contados da recepção da documentação completa, salvo hipóteses que justifiquem suspensão. Já a análise sanitária da Anvisa, nas petições iniciais de ensaios clínicos para registro, deve ser concluída em até 90 dias úteis, observados os casos de suspensão previstos na regulamentação.
Outra novidade foi a simplificação da avaliação ética de estudos multicêntricos, que são realizados simultaneamente em diferentes hospitais e centros de pesquisa. Agora a comissão única, preferencialmente vinculada ao centro coordenador, elimina a necessidade de repetições que antes ampliavam o tempo de início dos projetos.
Essas melhorias são particularmente relevantes para as fases iniciais de desenvolvimento de fármacos – fases I e II – nas quais se investigam segurança, tolerabilidade e sinais preliminares de eficácia. A maior previsibilidade regulatória pode tornar o Brasil mais competitivo para receber esses estudos, ampliando sua participação em projetos que historicamente se concentravam nos principais centros internacionais de inovação farmacêutica.
Além de incentivar a realização de pesquisas, a política tem como objetivo fomentar a capacitação de profissionais, o desenvolvimento de centros de pesquisa, a adoção de novas tecnologias e a integração entre academia, indústria, serviços de saúde e órgãos reguladores, por meio do Programa Nacional de Pesquisa Clínica (Portaria GM/MS nº 11.028/2026).
Os benefícios dessa estratégia vão além da captação de recursos externos. A execução de estudos clínicos estimula a formação de especialistas, a criação de instituições de pesquisa, a incorporação de tecnologias avançadas e a proximidade entre a indústria farmacêutica e as instituições de saúde. Para os pacientes, isso pode significar acesso antecipado a terapias inovadoras, sobretudo em situações em que as opções de tratamento são limitadas.
Em 2007, o Conselho Nacional de Política Fazendária (Confaz) aprovou o Convênio ICMS nº 9/2007, que permite aos estados isentar o ICMS nas operações internas, interestaduais e nas importações de medicamentos, reagentes químicos, kits laboratoriais e equipamentos voltados a pesquisas com seres humanos. Essa isenção reconheceu a particularidade das pesquisas clínicas e justificava um tratamento tributário diferenciado.
Contudo, quase duas décadas depois, a política fiscal apresenta limitações. A isenção depende de requisitos adicionais, como a desoneração de tributos federais. Em São Paulo, por exemplo, a lei estadual exige a desoneração integral do Imposto de Importação e do IPI para que o benefício seja aplicado nas importações, o que pode inviabilizar sua utilização em certos casos.
Com a Reforma Tributária, introduzida pela Lei Complementar nº 214/2025 e ajustada pela Lei Complementar nº 227/2026, foram criados regimes especiais para medicamentos no âmbito do IBS e da CBS, que substituirão gradualmente o ICMS, o ISS, o PIS e a Cofins. A legislação prevê redução de 60 % das alíquotas para medicamentos registrados na Anvisa e alíquota zero para fármacos destinados ao tratamento de doenças raras, câncer, diabetes e patologias cardiovasculares, desde que atendidos aos requisitos legais.
Essas medidas representam avanço importante para o setor farmacêutico, mas revelam uma particularidade: os principais mecanismos de desoneração previstos para medicamentos dependem, geralmente, da existência de registro sanitário perante a Anvisa.
Os fármacos utilizados em estudos clínicos, sobretudo nas fases iniciais, costumam ainda não possuir registro sanitário para comercialização. Embora a Anvisa tenha autorizado a condução dos ensaios e a utilização dos produtos experimentais, essa autorização não equivale ao registro exigido para a comercialização.
Assim, pode ocorrer uma situação paradoxal: o Brasil moderniza sua legislação para atrair pesquisas clínicas com medicamentos inovadores, mas o novo sistema tributário não prevê desoneração geral para esses mesmos produtos enquanto permanecem em fase de desenvolvimento.
Imagine, por exemplo, uma empresa farmacêutica estrangeira que inclua o Brasil em um estudo de fase II para desenvolver uma terapia contra uma doença rara. Após obter todas as autorizações, a empresa precisará importar os medicamentos experimentais que serão administrados aos participantes, sem objetivo de comercialização. Como não há registro sanitário, a legislação do IBS e da CBS pode impedir a aplicação das reduções de alíquotas previstas para medicamentos, gerando custos tributários na importação.
Embora o marco regulatório previse a possibilidade de crédito tributário, tal mecanismo não substitui uma política de desoneração ampla e específica para medicamentos experimentais. A efetiva mitigação dos tributos dependerá das particularidades de cada operação e da estrutura adotada pelas empresas.
O debate sobre a necessidade de ajuste tributário já foi destacado em audiência pública no Senado, em novembro de 2024. Renato Benine, então diretor de Relações Governamentais do Sindusfarma, apontou a elevada carga tributária sobre os medicamentos destinados a pesquisas clínicas e defendeu sua desoneração dentro da Reforma Tributária.
O cenário evidencia a urgência de coordenar políticas regulatórias e fiscais. Por um lado, o país busca reduzir a burocracia, garantir segurança jurídica e atrair investimentos internacionais em pesquisas clínicas. Por outro, é essencial assegurar que o tratamento tributário dispensado aos medicamentos utilizados nesses estudos não se torne obstáculo ao cumprimento desses objetivos.
Os progressos alcançados são dignos de reconhecimento, porém, para que gerem resultados sustentáveis, é preciso considerar outros fatores que influenciam a decisão das empresas sobre onde alocar seus investimentos, dentre eles, o custo tributário.
Transformar o Brasil em um polo internacional de pesquisa clínica exige mais do que facilitar a aprovação dos estudos; é igualmente necessário criar condições para que os medicamentos experimentais utilizados nessas pesquisas entrem no país com um tratamento tributário alinhado à sua finalidade científica.
Perguntas Frequentes
Qual a nova posição do Brasil no ranking global de pesquisas clínicas?
O Brasil subiu de 18ª para 12ª posição entre os países que mais realizam pesquisas clínicas, com perspectiva de alcançar a 10ª colocação em breve.
Qual o prazo máximo para a avaliação ética de um projeto de pesquisa?
A avaliação ética pelos Comitês de Ética em Pesquisa tem prazo máximo de 30 dias úteis, contados da aceitação da documentação completa.
Como funciona a análise sanitária da Anvisa para ensaios clínicos?
A Anvisa tem até 90 dias úteis para concluir a análise sanitária das petições primárias de ensaios clínicos destinados ao registro, observados os casos de suspensão previstos na regulamentação.
O que muda na avaliação ética de estudos multicêntricos?
A avaliação passa a ser feita por um único comitê, preferencialmente vinculado ao centro coordenador, evitando repetições que antes prolongavam o início dos estudos.
Por que os medicamentos usados em pesquisas clínicas podem gerar custos tributários na importação?
Porque, sem registro sanitário, eles não se enquadram nas regras de desoneração previstas para medicamentos registrados, podendo incidir tributos completos na importação.
Existe algum mecanismo de crédito tributário que ajude nas importações de medicamentos experimentais?
Sim, o novo regime tributário inclui mecanismos de crédito, mas eles não substituem uma desoneração ampla e específica para produtos em fase de desenvolvimento.