PL 3353/26: Imprudência do segurado não poderá ser usada para negar pagamento de seguro de vida

STF Mantém Decisão que Negou Redução de Pena para Condenado por Roubo com Arma de Fogo
27 de outubro de 2026
Câmara pode votar projetos sobre violência de gênero, drones em presídios e portal climático
28 de outubro de 2026
Projeto de lei blindar beneficiários contra negativa de cobertura por culpa do segurado
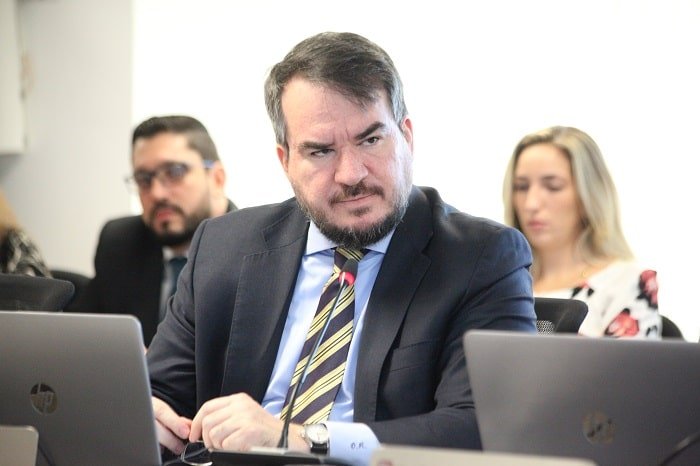
Tramita na Câmara dos Deputados o Projeto de Lei 3353/26, que insere na legislação a proibição expressa de seguradoras negarem indenização de seguros de vida e de integridade física sob a alegação de imprudência, negligência ou imperícia do segurado. A proposta, de autoria do deputado Jonas Donizette (PSB-SP), altera a Lei 15.040/24, que rege os contratos de seguro no país.
O que muda na prática
Atualmente, a lei já prevê que, diante de agravamento relevante do risco, a seguradora só pode cobrar a diferença do prêmio — não recusar o pagamento. No entanto, na prática, algumas empresas vêm recusando benefícios a famílias argumentando que o segurado “agravou o risco” por condutas consideradas imprudentes, como acidentes causados por descuido.
O PL 3353/26 busca eliminar essa brecha interpretativa, transformando em texto legal o entendimento já consolidado pelo Superior Tribunal de Justiça (STJ).
Justificativa do autor
“Admitir a exclusão da cobertura nessas hipóteses significaria esvaziar a própria finalidade do seguro de vida, cuja função consiste em assegurar proteção econômica aos beneficiários diante da ocorrência do sinistro”,
Donizette ressalta que a proposição não cria nova hipótese de cobertura nem altera a estrutura normativa do contrato; seu objetivo é apenas positivar a jurisprudência do STJ, garantindo segurança jurídica aos consumidores.
Tramitação e próximos passos
A matéria tramita em caráter conclusivo — ou seja, se aprovada nas comissões, segue direto ao Senado, sem necessidade de votação no Plenário da Câmara, salvo recurso de 52 deputados. Será analisada pelas comissões de:
- Finanças e Tributação (CFT)
- Constituição e Justiça e de Cidadania (CCJC)
Para virar lei, precisa ser aprovada pela Câmara e pelo Senado, e sancionada pela Presidência da República.
Impacto para consumidores e mercado
Especialistas em direito securitário avaliam que a medida traz maior previsibilidade e reduz litígios judiciais, já que torna inequívoco o que os tribunais já decidem rotineiramente. Para as famílias, representa a garantia de que o benefício contratado não será negado por condutas humanas comuns, como um momento de distração ou erro de julgamento.
Perguntas Frequentes
O que diz o PL 3353/26?
O projeto proíbe expressamente que seguradoras neguem pagamento de indenização de seguro de vida ou de integridade física alegando imprudência, negligência ou imperícia do segurado.
Qual a legislação atual sobre agravamento de risco?
A Lei 15.040/24 já estabelece que, em caso de agravamento relevante do risco, a seguradora só pode cobrar a diferença do prêmio, não recusar a cobertura.
Por que o projeto é necessário se a lei já existe?
Na prática, algumas seguradoras vêm negando benefícios argumentando ‘agravamento do risco’ por condutas imprudentes. O PL positivar o entendimento do STJ, fechando brechas interpretativas.
Quem é o autor da proposta?
Deputado Jonas Donizette (PSB-SP).
Como está a tramitação?
Tramita em caráter conclusivo nas comissões de Finanças e Tributação (CFT) e de Constituição e Justiça e de Cidadania (CCJC). Se aprovadas, segue ao Senado.
O projeto cria nova cobertura?
Não. O autor esclarece que a proposta não altera a estrutura do contrato nem cria nova hipótese de cobertura; apenas incorpora ao texto legal o entendimento já consolidado pelo STJ.