STF autoriza envio de dados do Coaf à polícia antes do inquérito formal

TJ-SP Decide que Venda de Pets em Plataformas Digitais Não Pode Ser Proibida sem Lei Específica
4 de novembro de 2026
Visão geral da decisão
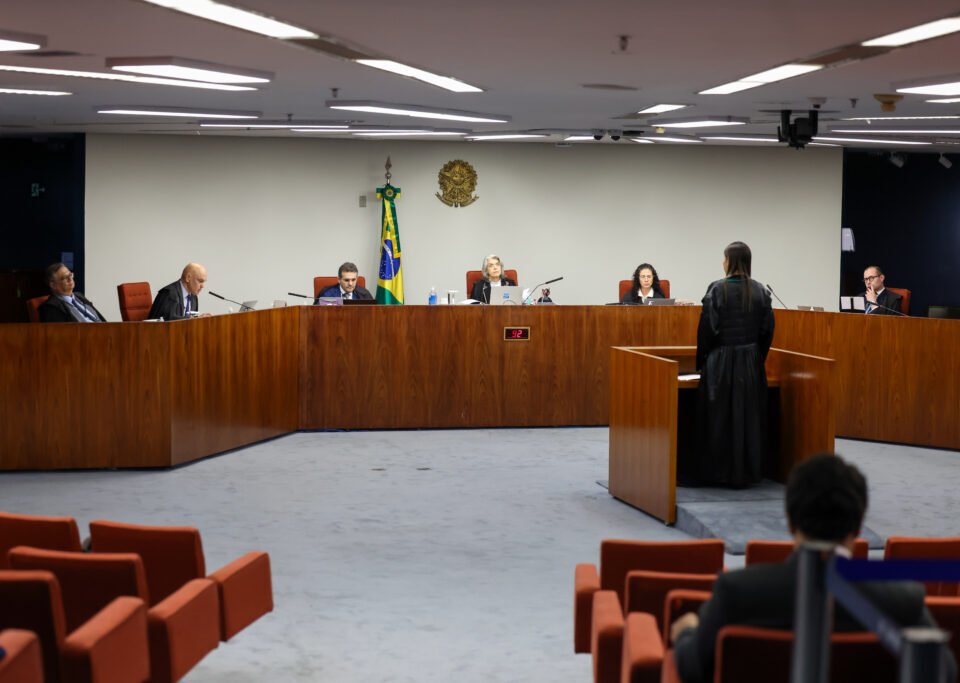
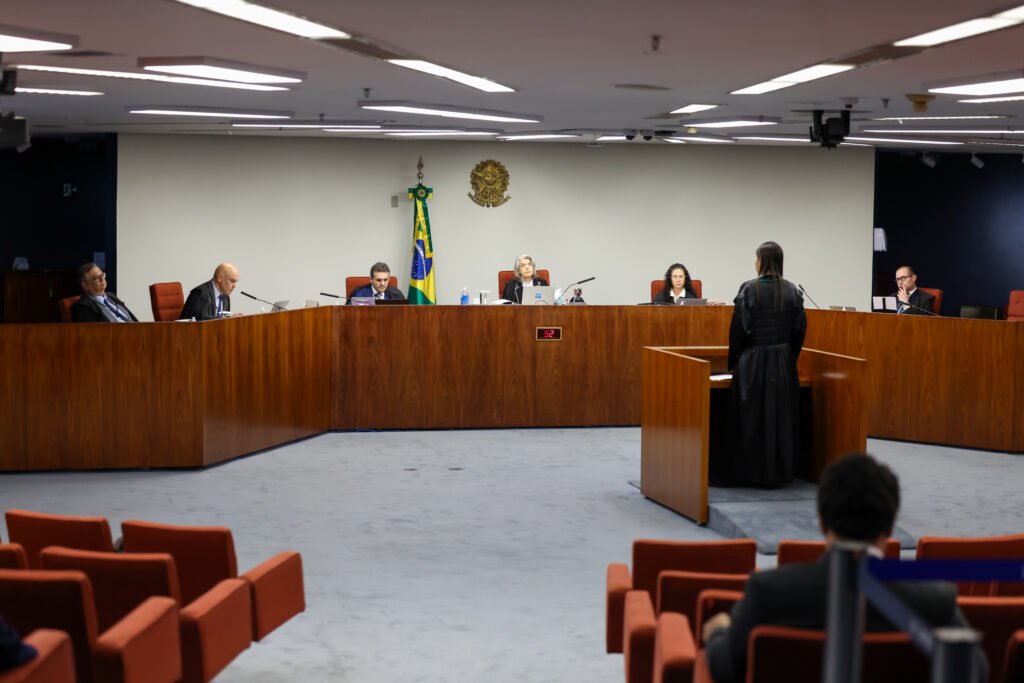
O Supremo Tribunal Federal (STF) reconheceu como constitucional o compartilhamento de relatórios de informações financeiras (RIF) pelo Conselho de Controle de Atividades Financeiras (Coaf) com autoridades policiais antes da formalização de um inquérito. A 2ª Turma do tribunal analisou dois processos — uma reclamação constitucional e um habeas corpus — que envolviam o mesmo caso concreto, concluindo que a requisição de dados feita por um delegado da Polícia Federal era legítima.
O caso concreto
Um empresário suspeito de apropriar-se ilicitamente de recursos pertencentes à sua empresa foi denunciado à Polícia Federal. A corporação instaurou um procedimento preliminar de verificação (VPI) para apurar os fatos. Durante as primeiras diligências, o delegado solicitou ao Coaf dados financeiros relativos ao investigado, e o órgão atendeu ao pedido. Em setembro de 2024, o Superior Tribunal de Justiça (STJ) havia anulado a validade desses relatórios, mas a reclamação apresentada pela Procuradoria-Geral da República e o habeas corpus impetrado pela defesa levaram o STF a reavaliar a questão.
Contexto jurídico
A discussão gira em torno do Tema 990, julgado pelo STF em 2019, que validou o compartilhamento de informações sigilosas do Coaf com órgãos investigativos. A Corte entendeu que a troca de dados é constitucional quando realizada de ofício pelo Coaf ou pela Receita Federal. O STJ, porém, analisou o caminho inverso — quando os relatórios são produzidos a partir de requisição dos investigadores — e considerou essa prática ilegal, sustentando que não estaria presente o requisito de existência de um procedimento investigativo formal.
Pontos principais da decisão da 2ª Turma
O ministro Luiz Edson Fachin, relator dos casos, entendeu que o RIF “por encomenda” era legítimo porque fora solicitado pela Polícia Federal em um procedimento previamente instaurado, com objeto certo e direcionado a pessoas específicas, mediante requisição formalizada. O voto-vista do ministro Dias Toffoli reforçou que outras diligências foram realizadas no âmbito do procedimento de verificação preliminar antes da abertura do inquérito, descartando a configuração de uma “pesquisa probatória” (fishing expedition).
Impacto prático
A decisão tem reflexos diretos em investigações em todo o país, onde a jurisprudência sobre o tema era divergente. A unificação do entendimento da 2ª Turma representa um marco para a segurança jurídica, reduzindo o caos processual observado em diversos Estados, especialmente no Piauí, onde a controvérsia gerou insegurança entre magistrados e operadores do Direito. No entanto, o Plenário do STF ainda analisará o Tema 1.404 de repercussão geral, que trata especificamente da constitucionalidade do compartilhamento de RIFs “por encomenda”, o que poderá reafirmar ou rever o posicionamento atual.
Perspectivas futuras
A importância dos relatórios de inteligência financeira na rotina das investigações brasileiras é inegável, e o debate sobre possíveis abusos — como a realização de fishing expeditions — permanece atual. Dados do próprio Coaf revelam um crescimento de 1.300% no número de RIFs solicitados por autoridades ao longo da última década, com média de 56 relatórios diários em 2025. O desfecho do Tema 1.404 será decisivo para definir os limites dessa ferramenta investigativa e para orientar futuros procedimentos policiais e ministeriais.
Perguntas frequentes (FAQ)
1. O que é um RIF e qual sua função?
Um RIF (Relatório de Informação Financeira) é um documento emitido pelo Coaf que contém dados sobre movimentações financeiras consideradas suspeitas. Serve como instrumento de inteligência para autoridades policiais e do Ministério Público na identificação de crimes como lavagem de dinheiro e apropriação ilícita.
2. Por que o STF considerou a requisição legítima?
A Corte entendeu que a requisição foi feita em um procedimento preliminar formalmente instaurado, com objeto e pessoas específicas, e que não se tratava de uma solicitação baseada apenas em denúncia anônima ou de uma fishing expedition. Além disso, a decisão respeitou o precedente do Tema 990, que já validava o compartilhamento de dados do Coaf.
3. Qual o efeito prático da decisão para as investigações?
A decisão uniformiza o entendimento da 2ª Turma, permitindo que delegados utilizem RIFs solicitados antes da abertura do inquérito como prova legítima. Isso reduz a insegurança jurídica e evita a anulação de provas já utilizadas em ações penais.
4. O que ainda pode mudar com o julgamento do Tema 1.404?
O Plenário do STF ainda analisará a constitucionalidade do compartilhamento de RIFs “por encomenda”. O resultado poderá confirmar a atual jurisprudência ou estabelecer novos limites, impactando diretamente a forma como autoridades solicitam e utilizam esses relatórios.
5. Como fica a situação dos processos já julgados com base em RIFs contestados?
A decisão da 2ª Turma validou os relatórios utilizados no caso concreto, mas eventuais recursos ainda poderão ser interpostos. A suspensão parcial determinada por Alexandre de Moraes em 2025 e a revisão posterior em 2026 indicam que o tema segue em dinâmica de ajustes jurisprudenciais.
Perguntas Frequentes
O que é um RIF e qual sua função?
Um RIF (Relatório de Informação Financeira) é um documento emitido pelo Coaf que contém dados sobre movimentações financeiras consideradas suspeitas. Serve como instrumento de inteligência para autoridades policiais e do Ministério Público na identificação de crimes como lavagem de dinheiro e apropriação ilícita.
Por que o STF considerou a requisição legítima?
A Corte entendeu que a requisição foi feita em um procedimento preliminar formalmente instaurado, com objeto e pessoas específicas, e que não se tratava de uma solicitação baseada apenas em denúncia anônima ou de uma fishing expedition. Além disso, a decisão respeitou o precedente do Tema 990, que já validava o compartilhamento de dados do Coaf.
Qual o efeito prático da decisão para as investigações?
A decisão uniformiza o entendimento da 2ª Turma, permitindo que delegados utilizem RIFs solicitados antes da abertura do inquérito como prova legítima. Isso reduz a insegurança jurídica e evita a anulação de provas já utilizadas em ações penais.
O que ainda pode mudar com o julgamento do Tema 1.404?
O Plenário do STF ainda analisará a constitucionalidade do compartilhamento de RIFs “por encomenda”. O resultado poderá confirmar a atual jurisprudência ou estabelecer novos limites, impactando diretamente a forma como autoridades solicitam e utilizam esses relatórios.
Como fica a situação dos processos já julgados com base em RIFs contestados?
A decisão da 2ª Turma validou os relatórios utilizados no caso concreto, mas eventuais recursos ainda poderão ser interpostos. A suspensão parcial determinada por Alexandre de Moraes em 2025 e a revisão posterior em 2026 indicam que o tema segue em dinâmica de ajustes jurisprudenciais.