
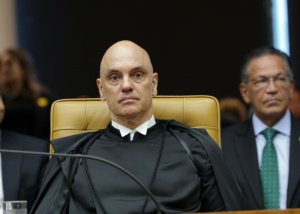
Ministro Alexandre de Moraes pede vista e interrompe sessão virtual
O Plenário do Supremo Tribunal Federal (STF) teve sua análise suspensa nesta sexta-feira (23/10) após o ministro Alexandre de Moraes solicitar vista dos autos. O julgamento, realizado em ambiente virtual, discutia o momento inicial do prazo prescricional para ações de repetição de indébito referentes a tributos declarados inconstitucionais, bem como a possibilidade de aplicar retroativamente a mudança de jurisprudência promovida pelo Superior Tribunal de Justiça (STJ) em 2007.
Até a interrupção, cinco ministros haviam se manifestado contra a aplicação retroativa da nova tese do STJ, enquanto dois votaram a favor. A sessão estava prevista para se encerrar às 23h59.
Histórico: a virada do STJ e a ação da CNC
Originalmente, o STJ entendia que o prazo para pleitear a devolução de tributos inconstitucionais começava a contar do trânsito em julgado da decisão do STF ou da resolução do Senado que suspendia a lei. Em junho de 2007, no julgamento do EREsp 435.835, a corte superior alterou esse posicionamento e adotou a chamada tese dos “cinco mais cinco”: a prescrição ocorreria cinco anos após o fato gerador, acrescidos de mais cinco anos a partir da homologação tácita — quando a Fazenda Pública não se manifesta sobre os atos do contribuinte no prazo legal.
A Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) ajuizou a Arguição de Descumprimento de Preceito Fundamental (ADPF) 248 em 2012. A entidade defende que o marco inicial deve ser sempre a declaração de inconstitucionalidade e que a nova orientação do STJ não pode retroagir para prejudicar contribuintes que confiaram no entendimento anterior.
Posição do relator: segurança jurídica e vedação à retroatividade restritiva
O ministro Ricardo Lewandowski (aposentado), relator do caso, votou pela não retroatividade da alteração jurisprudencial. Segundo ele, o STF não pode criar novo marco prescricional por falta de competência legislativa, mas a aplicação retroativa da tese do STJ viola a segurança jurídica ao desconsiderar condutas pautadas na orientação então dominante.
Lewandowski ressaltou que toda mudança de jurisprudência que restrinja direitos deve observar regra de transição, respeitando comportamentos legítimos praticados sob a égide do entendimento anterior. Acompanharam o relator os ministros Dias Toffoli, Luiz Fux, André Mendonça e Luiz Edson Fachin.
Divergência: contribuição de quem litigou antes da certeza
O ministro Gilmar Mendes abriu divergência, negando os pedidos da CNC e defendendo a manutenção da tese de 2007 do STJ para as ações não prescritas na data de seu ajuizamento. O voto foi acompanhado pelo ministro Flávio Dino.
Gilmar Mendes argumentou que o Código Tributário Nacional (CTN) não estabelece a decisão de inconstitucionalidade como marco inicial da prescrição. Para ele, a lei inconstitucional é nula desde a origem, permitindo que qualquer contribuinte a conteste judicialmente antes mesmo do pronunciamento do STF. Quem assumiu os riscos e custos de um litígio antecipado deve ser tratado de forma mais favorável do que quem aguardou a decisão final da corte.
O decano destacou que a modulação de efeitos protegeria apenas quem ajuizou ação “depois de dissipada a incerteza”, equiparando quem suportou o ônus do litígio próprio a quem se beneficiou da certeza gerada “pelo litígio alheio”. Concluiu que “a proteção da confiança não se presta a tutelar quem simplesmente optou por aguardar, quando podia agir”.
Próximos passos
Com o pedido de vista, o julgamento fica suspenso sem data definida para retomada. A ministra Cármen Lúcia declarou-se suspeita para atuar no processo.
Perguntas Frequentes
O que motivou a suspensão do julgamento no STF?
O ministro Alexandre de Moraes pediu vista dos autos, interrompendo a sessão virtual que discutia o início do prazo prescricional para ações de devolução de tributos declarados inconstitucionais e a retroatividade da mudança de jurisprudência do STJ.
Qual é a tese dos 'cinco mais cinco' adotada pelo STJ em 2007?
A tese fixa a prescrição em cinco anos após o fato gerador do tributo, acrescidos de mais cinco anos a partir da homologação tácita — quando a Fazenda Pública não se manifesta sobre os atos do contribuinte no prazo legal.
Por que a CNC questiona a retroatividade dessa tese?
A entidade argumenta que contribuintes confiaram no entendimento anterior (marco inicial na declaração de inconstitucionalidade) e não podem ser prejudicados por mudança posterior de jurisprudência que encurta prazos.
Como votaram os ministros até o momento?
Cinco ministros (Lewandowski, Toffoli, Fux, Mendonça e Fachin) votaram contra a retroatividade; dois (Gilmar Mendes e Flávio Dino) votaram a favor. Cármen Lúcia declarou-se suspeita.
Qual o fundamento da divergência de Gilmar Mendes?
Gilmar Mendes entende que a lei inconstitucional é nula desde a origem, permitindo contestação imediata. Quem litigou antes da decisão do STF assumiu riscos e deve ter tratamento mais favorável do que quem aguardou a certeza judicial.